국민연금 보험료 인상, 내 월급 실수령액 얼마나 줄었나
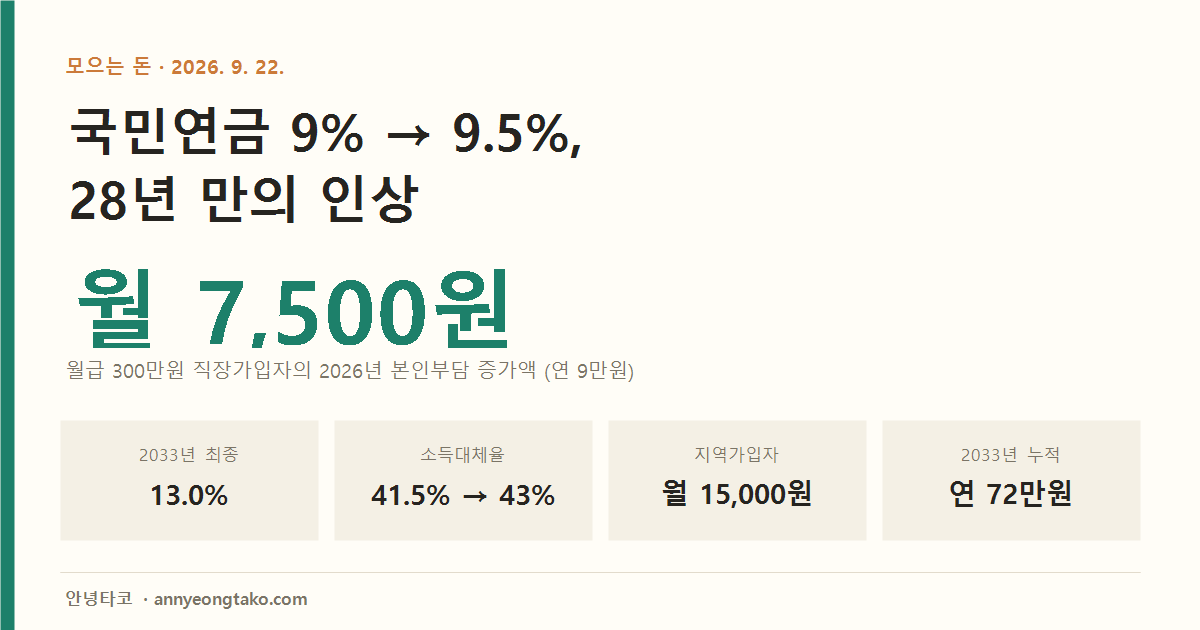
2026년부터 국민연금 보험료율이 9%에서 9.5%로 올랐습니다. 월급 250·300·400만원 구간별로 얼마가 더 빠져나가는지, 2033년 13%까지 부담이 어떻게 누적되는지, 기금 소진 시점이 실제로 몇 년 늦춰지는지 정리했습니다.
자녀 투자와 증여·세금 — 아이 앞으로 쌓아가는 돈
2026년부터 국민연금 보험료율이 9%에서 9.5%로 올랐습니다. 월급 250·300·400만원 구간별로 얼마가 더 빠져나가는지, 2033년 13%까지 부담이 어떻게 누적되는지, 기금 소진 시점이 실제로 몇 년 늦춰지는지 정리했습니다.
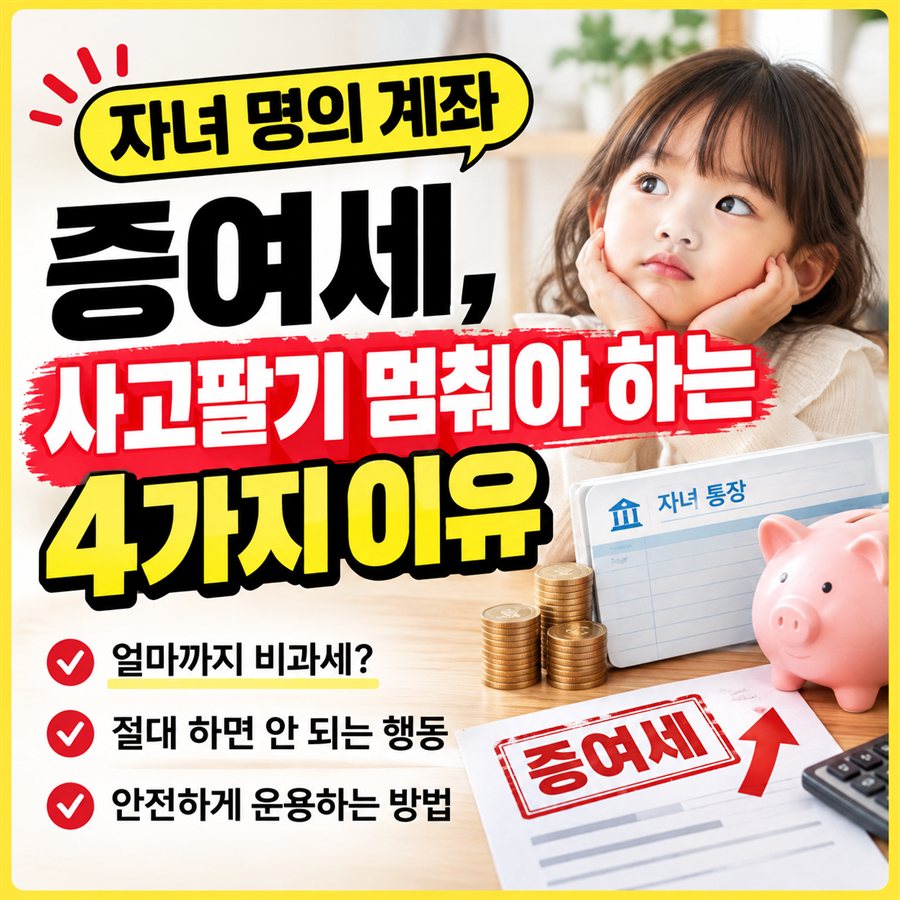
자녀 명의 계좌 증여세 문제, 남 얘기라고 생각하고 계신가요? 자녀 이름으로 계좌를 열어서 대신 주식이나 예적금을 사고팔아주고 계신 부모님이라면 한 번은 꼭 짚고 넘어가야 하는 이야기입니다. 국세청 과세 시스템이 고도화되면서, 예전엔 넘어가던 패턴도 이제는 세금 폭탄으로 돌아오는 경우가 늘고 있습니다. 이 글에서는 자녀 명의 계좌 증여세가 왜 문제가 되는지, 얼마까지는 괜찮은지, 절대 하면 안 되는 … 더 읽기
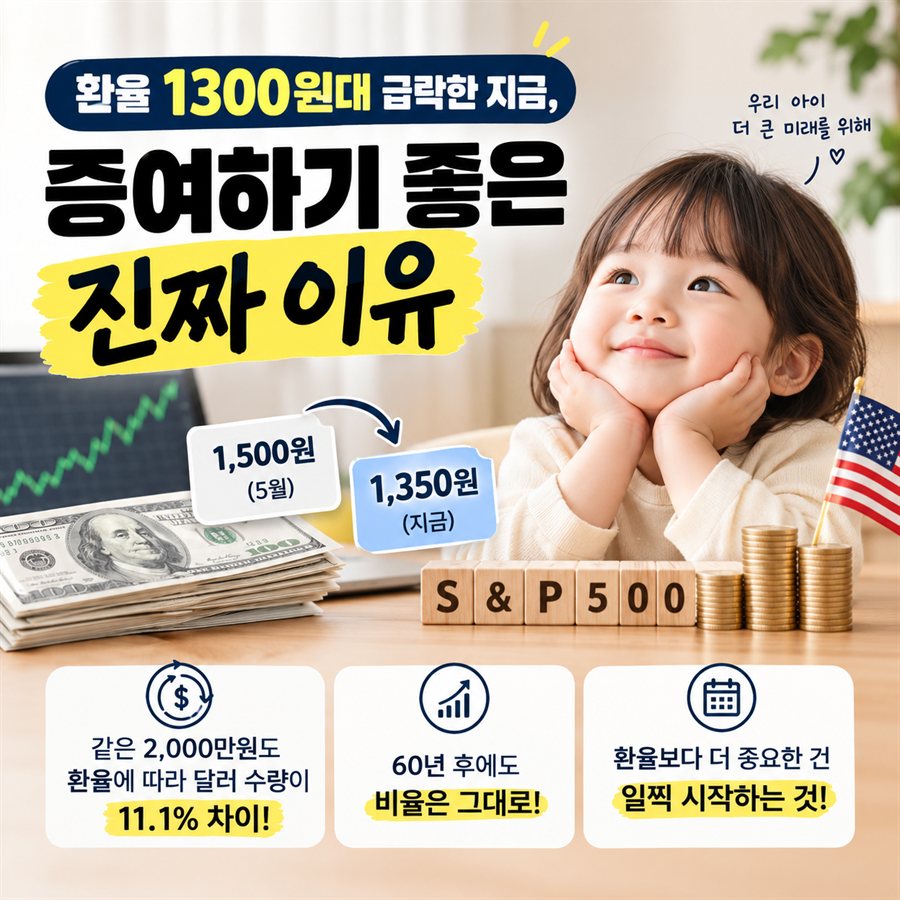
얼마 전까지 1,500원을 넘던 원/달러 환율이 최근 1,300원대로 내려오면서, 자녀 증여 환율 타이밍을 고민하는 부모님들의 질문이 늘고 있습니다. 주변에 아이 계좌는 만들어놨지만 증여 타이밍을 고민한다는 얘기가 많아서, 실제로 숫자를 뽑아 계산해봤습니다. 정확히는 원화를 증여하는 시점 자체가 아니라, 그 돈으로 미국 주식을 아이 계좌에 사줄 때 환율이 변수가 되는 경우를 말합니다. 결론부터 말씀드리면, 이건 “지금 사야 … 더 읽기
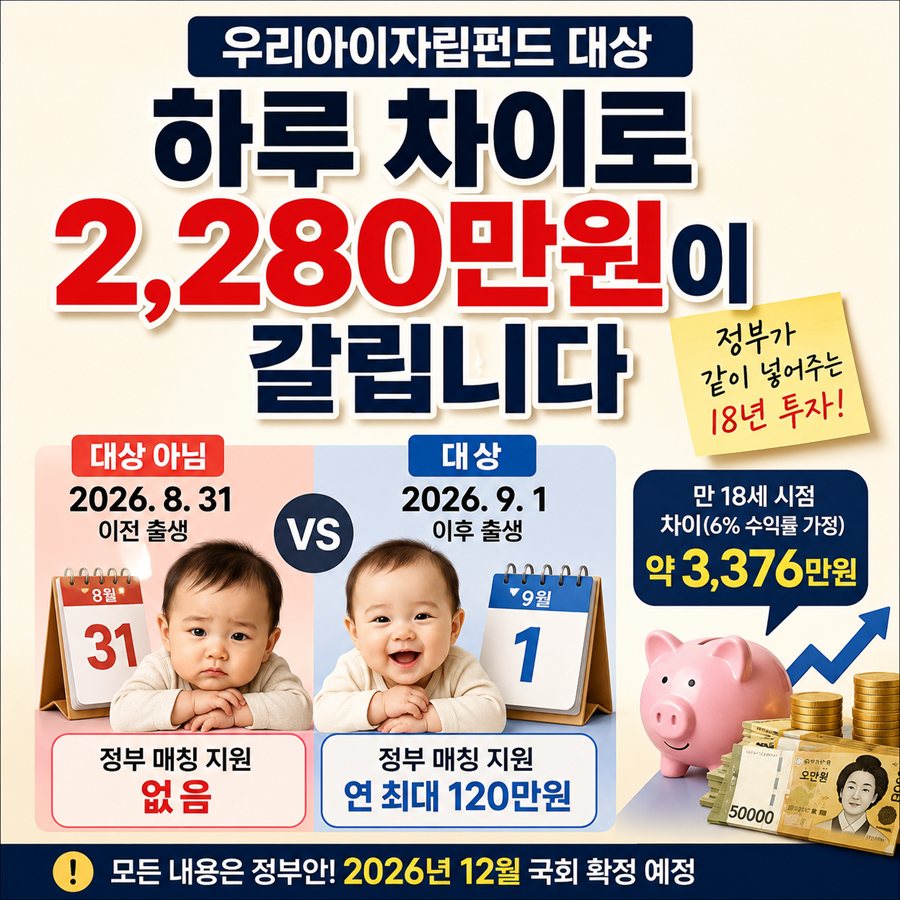
2027년 도입 예정인 우리아이자립펀드 대상과 정부 지원금 기준을 정리했습니다. 2026년 9월 1일 이후 출생아를 대상으로 부모 납입금에 정부가 최대 연 120만원을 지원하는 구조이며, 소득 구간에 따라 지원 금액이 달라집니다. 하루 차이로 최대 2,280만원의 정부 지원금 차이가 발생할 수 있는 이유와 만 18세까지 투자했을 때 예상 자산 차이, 기존 출생아 대상 세제 혜택 검토 내용까지 2026년 9월 기준으로 정리했습니다. 다만 우리아이자립펀드는 현재 정부안 단계로, 최종 내용은 국회 심의를 거쳐 확정될 예정입니다.
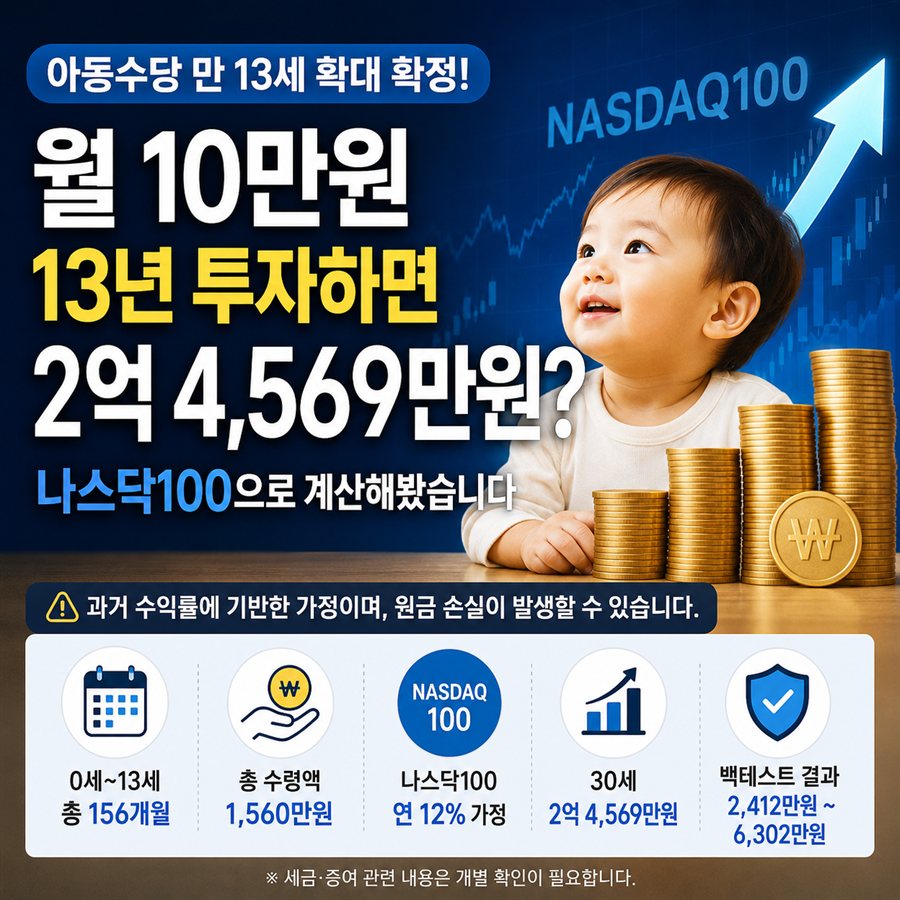
2026년부터 확대되는 아동수당을 아이 명의로 모아 나스닥100에 투자한다면 얼마가 될까요? 월 10만원씩 13년간 적립하고 연 12% 수익률을 가정했을 때, 13세에는 약 3,578만원, 30세에는 약 2억 4,569만원이 될 수 있습니다. 다만 실제 나스닥100 과거 수익률에 따른 백테스트 결과는 약 2,412만원~6,302만원으로 큰 차이를 보였습니다. 아동수당 지급 기간, 총 수령액, 나스닥100 장기투자 시뮬레이션, 물가·세금·증여세까지 한 번에 정리했습니다.
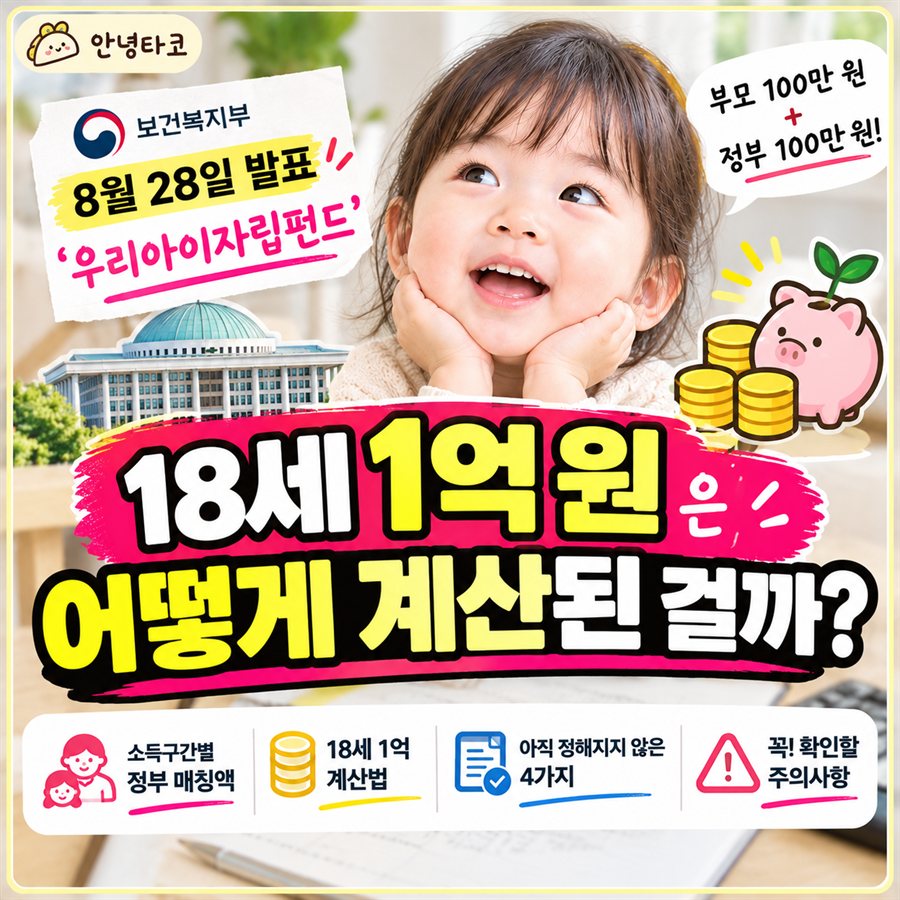
우리아이자립펀드 2027년 개편안 완벽 분석! 부모 적립금에 정부가 연 최대 120만 원을 매칭 지원하는 조건부터 18세 만기 목돈 마련 전략, 신청 방법까지 한눈에 파악하세요.