청약통장 전환 9월 30일까지라는 이야기, 들어보셨나요? 부모님이 20~30년 전에 만들어준 청약예금이나 청약부금 통장을 그냥 서랍 속에 묵혀두고 계신 분들이라면 꼭 확인해야 하는 소식입니다. 지금 바꾸지 않으면, 이번 기회가 언제 다시 열릴지 알 수 없습니다.
이 글에서는 청약통장 전환이 왜 9월 30일까지인지, 전환 안 하면 어떤 손해를 보는지, 전환하면 얼마나 이득인지, 신청할 때 뭘 주의해야 하는지까지 순서대로 정리했습니다.
청약통장 전환 9월 30일, 왜 지금이 마지막 기회인가요?
2009년 주택청약종합저축이 나오면서 2015년부터는 기존 상품인 청약저축·청약예금·청약부금의 신규 가입이 막혔습니다. 문제는 이 옛 통장들이 한 가지 주택 유형에만 청약할 수 있다는 점이었죠. 그래서 정부는 2024년 10월부터 기존 가입기간과 납입 실적을 그대로 유지한 채 종합저축으로 전환할 수 있는 한시적인 기회를 열어줬습니다.
이 기회는 이미 한 번 연장된 적이 있습니다. 당초 마감보다 뒤로 미뤄져 지금은 2026년 9월 30일까지로 정해져 있는데, 전환율이 낮았던 것이 연장의 배경으로 알려져 있습니다. 앞으로 또 연장될지는 확정된 바 없으니, 지금이 확실하게 잡을 수 있는 마지막 기회라고 보는 편이 안전합니다.
내 통장, 전환 대상 맞나요?
청약저축, 청약예금, 청약부금을 갖고 계시다면 모두 전환 대상입니다. 가입 시기 제한은 없어서, 부모님이나 조부모님이 오래전 만들어준 통장을 물려받았거나 본인 명의로 갖고 있다면 해당됩니다. 특히 20~30년 된 통장을 “그냥 두면 언젠가 쓰겠지” 하고 방치해온 경우가 많은데, 지금이 확인해볼 타이밍입니다.
청약통장 전환 안 하면 어떤 손해를 보나요?
가장 큰 손해는 청약 가능한 주택 유형이 계속 제한된다는 점입니다.
- 청약예금·청약부금 보유자: 공공주택 청약이 불가능합니다. 민영주택에만 청약할 수 있습니다.
- 청약저축 보유자: 민영주택 청약이 불가능합니다. 공공주택에만 청약할 수 있습니다.
여기에 더해, 2026년부터 인상된 금리와 확대된 소득공제 혜택도 옛 통장 상태로는 그대로 받을 수 없습니다.
전환하면 얼마나 이득인가요?
2026년 기준으로 정부가 발표한 개선 내용은 다음과 같습니다.
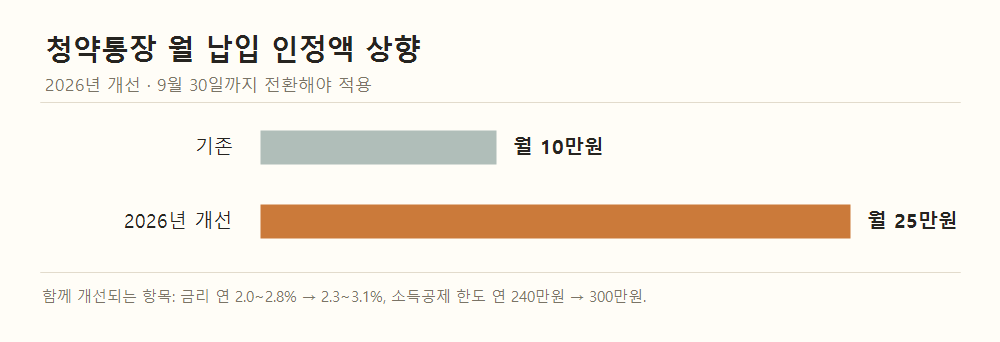
| 구분 | 기존 | 2026년 개선 |
|---|---|---|
| 금리 | 연 2.0~2.8% | 연 2.3~3.1% |
| 월 납입 인정액 | 10만 원 | 25만 원 |
| 소득공제 한도 | 연 240만 원 | 연 300만 원 |
소득공제는 무주택 세대의 세대주(또는 배우자)이고 연간 총급여 7,000만 원 이하인 경우, 연 300만 원 한도 내에서 40%를 공제받을 수 있어 최대 120만 원까지 세금을 아낄 수 있습니다. 전환하면 이 모든 혜택을 하나의 통장으로 받으면서, 민영·공공주택 모두에 청약할 수 있게 됩니다. 기존 가입기간과 납입 실적도 그대로 유지됩니다.
우리 집 기준으로 계산하면 얼마인가요?
예를 들어 연 300만 원(월 25만 원)을 꾸준히 납입한다고 가정하면, 소득공제로 아낄 수 있는 세금은 최대 120만 원입니다. 여기에 옛 통장 상태로는 받을 수 없던 최고 연 3.1% 금리까지 더해지면, 단순히 “통장 하나 바꾸는 일”이 아니라 매년 실질적인 이득으로 돌아오는 선택이 됩니다.
전환할 때 꼭 확인해야 할 주의사항은?
- 전환 후에는 되돌릴 수 없습니다. 종합저축으로 전환하면 다시 예금·부금·저축으로 되돌아갈 수 없으니 신중하게 결정해야 합니다.
- 이미 청약을 신청한 상태라면 결과가 확정되기 전에는 전환할 수 없습니다.
- 2000년 3월 26일 이전에 가입한 청약예금·청약부금은 전환 시 가족 간 명의변경 권리가 사라질 수 있다는 보도가 있습니다. 해당하시는 분은 전환 전에 반드시 가입 은행에 명의변경 관련 조건을 확인해보시길 권합니다.
- 구체적인 전환 절차와 조건은 은행마다 다를 수 있습니다. 신청 전 가입 은행에 직접 확인하는 것이 안전합니다.
청약통장 전환 방법은 어떻게 되나요?
가입한 은행의 모바일 앱이나 영업점 창구에서 신청할 수 있습니다. 은행과 기존 통장 종류에 따라 절차가 다를 수 있으므로, 신청 전 가입 은행에 확인하는 것이 좋습니다. 신청 후에는 청약홈(applyhome.co.kr)에서 전환 내용이 제대로 반영됐는지 확인해두면 안심할 수 있습니다.
3줄 요약
- 청약예금·청약부금·청약저축을 주택청약종합저축으로 전환할 수 있는 한시적 기회가 2026년 9월 30일에 끝납니다.
- 전환 안 하면 공공주택 또는 민영주택 중 한쪽 청약이 계속 막히고, 인상된 금리·확대된 소득공제 혜택도 받을 수 없습니다.
- 전환하면 최고 연 3.1% 금리, 최대 120만 원 소득공제를 하나의 통장으로 받을 수 있지만, 전환 후 되돌릴 수 없다는 점은 꼭 확인해야 합니다.
자주 묻는 질문
Q1. 청약통장 전환은 어디서 신청하나요? 가입한 은행의 모바일 앱이나 영업점 창구에서 신청할 수 있습니다. 은행별로 절차가 다를 수 있어 사전 확인이 필요합니다.
Q2. 전환 기한을 놓치면 다시 기회가 오나요? 이 기회는 이미 한 번 연장된 적이 있지만, 추가 연장 여부는 확정되지 않았습니다. 지금을 확실한 마지막 기회로 보고 확인해두는 것이 안전합니다.
Q3. 전환하면 기존에 쌓아둔 가입기간과 납입 실적은 사라지나요? 아니요. 기존 가입기간과 납입 실적은 그대로 유지된 채 전환됩니다.
Q4. 부모님이 오래전 만들어준 통장도 전환 대상인가요? 네. 가입 시기에 관계없이 청약저축·청약예금·청약부금이라면 전환 대상입니다.
Q5. 전환하면 무조건 소득공제를 받을 수 있나요? 아닙니다. 무주택 세대의 세대주(또는 배우자)이면서 연간 총급여 7,000만 원 이하인 경우에만 소득공제를 받을 수 있습니다.
본 콘텐츠는 정보 제공 목적이며, 전환 절차와 세부 조건은 은행 및 시행 시점에 따라 달라질 수 있습니다. 개별 적용은 가입 은행 또는 청약홈을 통해 최신 기준을 확인하시기 바랍니다.
출처: 대한민국 정책브리핑 — 청약통장 더 쏠쏠해진다, 금리 최고 3.1%로 인상, 한국경제 — 옛 청약통장 갈아타기 이달 종료, 청약홈(applyhome.co.kr) — 2026년 9월 11일 기준
함께 보면 좋은 글: 자녀 명의 계좌 증여세, 사고팔기 멈춰야 하는 4가지 이유 · 3세 무상교육·보육 확대, 2027년부터 뭐가 달라지나
2025년에 태어난 딸 ‘타코’를 키우는 아빠입니다. 육아하면서 직접 신청해보고 헷갈렸던 정부지원금·세금·청약 제도, 그리고 재테크·투자로 돈 공부한 내용을 정리합니다.
본문의 금액과 신청 기한은 발행일 기준이며, 확인에 쓴 출처를 글 맨 아래에 그대로 남깁니다. 세무·법률 자격 보유자가 아니므로 개별 사안은 전문가 확인이 필요합니다.